Popularisé auprès du grand public par des récits sensationnalistes comme l’ouvrage Flash Boys de Michael Lewis, le trading haute fréquence (HFT pour High-Frequency Trading) suscite autant d’admiration que de méfiance. Souvent dépeint comme une boîte noire inaccessible capable de manipuler les cours à la vitesse de la lumière, il s’agit avant tout d’une composante industrielle et mathématique majeure de l’écosystème financier mondial. Pour les investisseurs, comprendre les rouages du HFT permet de démystifier les fluctuations intrajournalières et d’adopter une posture plus lucide face aux mouvements des carnets d’ordres.
Qu’est-ce que le trading haute fréquence ?
Le trading haute fréquence est une sous-catégorie spécialisée du trading algorithmique. Alors que ce dernier englobe toute forme de décision d’investissement automatisée par du code, le HFT se caractérise par trois critères fondamentaux :
- Une vitesse d’exécution extrême : Les calculs et transmissions d’ordres ne se mesurent plus en secondes ni en millisecondes, mais en microsecondes, voire en nanosecondes.
- Un volume massif d’ordres émis : Les systèmes envoient des dizaines de milliers d’ordres par seconde, dont une grande partie est modifiée ou annulée quasi instantanément pour tester la profondeur du carnet.
- Un horizon de temps microscopique : Les positions sont rarement conservées plus de quelques secondes et sont presque systématiquement clôturées en fin de séance pour ne porter aucun risque overnight.
Contrairement aux gestionnaires de fonds traditionnels qui parient sur la valorisation fondamentale d’une entreprise ou sur les cycles macroéconomiques, les firmes de HFT ne cherchent pas à prédire l’avenir à moyen terme. Elles exploitent des inefficiences structurelles de très courte durée et des asymétries d’information temporelles.
L’infrastructure technologique : la course aux nanosecondes
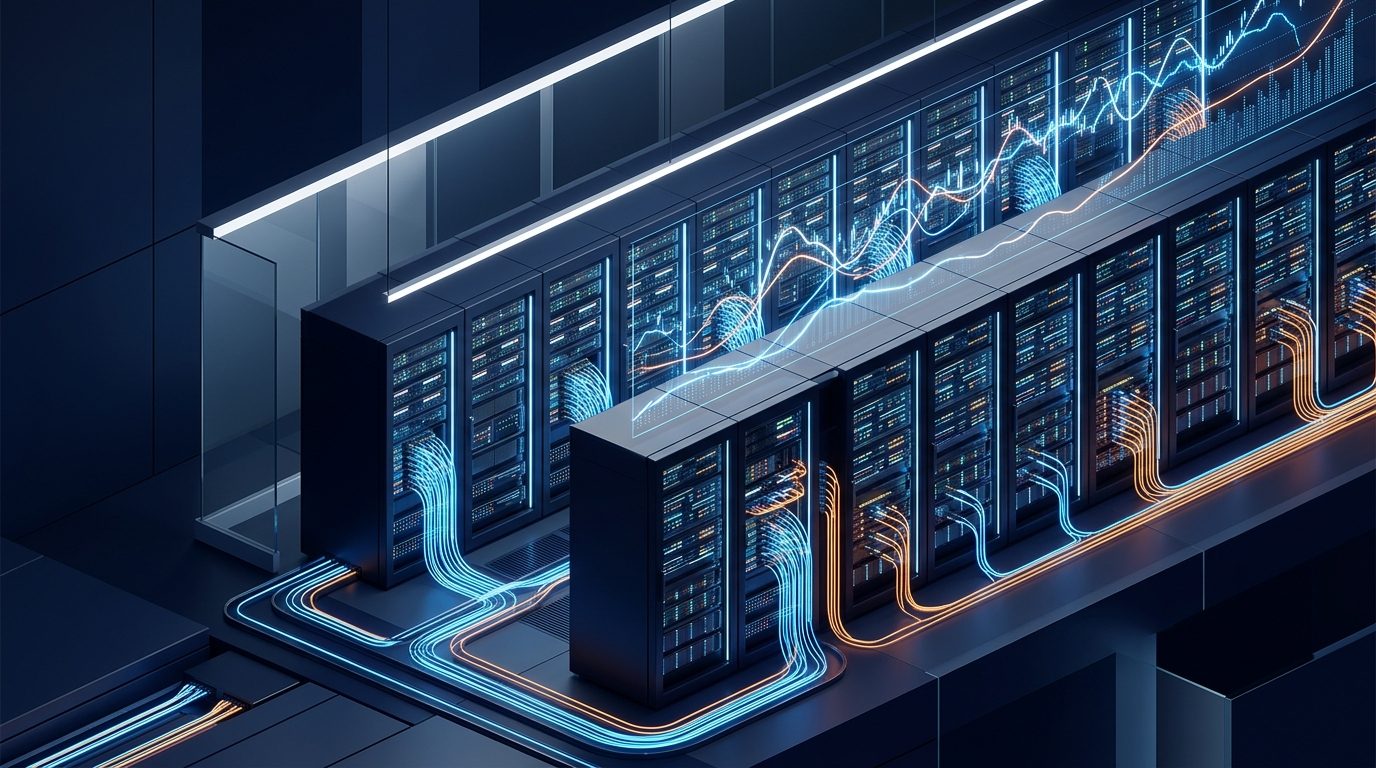
Pour atteindre ces niveaux d’efficacité, les acteurs spécialisés (tels que Citadel Securities, Jump Trading ou Virtu Financial) engagent des budgets considérables dans des infrastructures physiques sur mesure. La physique élémentaire impose en effet des limites infranchissables : la vitesse de la lumière dans la fibre optique devenant un goulot d’étranglement, les firmes utilisent des réseaux hertziens à micro-ondes pour relier les places boursières de Chicago, New York, Londres ou Francfort.
De plus, la colocalisation est devenue la norme. Les serveurs des traders haute fréquence sont physiquement installés dans les mêmes data centers que les moteurs d’appariement des bourses (comme ceux d’Euronext ou du CME). Pour éliminer les micro-délais causés par les systèmes d’exploitation conventionnels, le code est directement gravé sur des puces électroniques reprogrammables (FPGA, pour Field-Programmable Gate Array). À ce niveau de compétition, une poignée de mètres de câble supplémentaire peut transformer une stratégie lucrative en échec cuisant.
Les stratégies prédominantes : apport de liquidité et arbitrage
Loin de l’image du spéculateur agressif pariant sur l’effondrement des actifs, le modèle économique du HFT repose principalement sur deux piliers :
Le tenue de marché automatisée (Market Making)
Les teneurs de marché automatisés placent continuellement des ordres d’achat (bid) et de vente (ask) sur des milliers d’actifs simultanément. Leur gain provient de la capture du spread, c’est-à-dire l’écart entre le prix d’achat et le prix de vente. En échange de ce revenu minime collecté sur des millions de micro-transactions, ils assument le risque d’inventaire si le marché se décale brutalement contre eux. Cette activité réduit considérablement les spreads pour l’ensemble des participants au marché, rendant l’exécution des transactions moins coûteuse pour tous.
L’arbitrage de latence et statistique
Si le cours d’un même actif ou de deux instruments fortement corrélés (comme une action et son contrat à terme dérivé) diffère d’une fraction de centime entre deux bourses distinctes, l’algorithme achète instantanément la plateforme la moins chère et vend sur la plus chère. Ces disparités disparaissent en quelques microsecondes grâce à l’intervention de ces automates, garantissant une meilleure cohérence des prix à l’échelle mondiale.
Le HFT face aux cryptomonnaies et au Web3
L’avènement des bourses crypto a ouvert un nouveau terrain de jeu pour ces spécialistes. Avec un marché ouvert 24h/24, 7j/7, fragmenté entre des dizaines de plateformes centralisées (CEX) et d’échanges décentralisés (DEX), les écarts de prix y sont plus fréquents et plus larges que sur les actions traditionnelles.
Dans l’univers de la finance décentralisée (DeFi), cette logique a donné naissance au concept de MEV (Maximal Extractable Value). Les robots scrutent la mempool (la file d’attente des transactions non validées sur la blockchain) pour réorganiser ou insérer leurs propres transactions avant celles des autres utilisateurs en payant des frais de gaz plus élevés. Cette pratique, analogue à l’arbitrage haute fréquence de la finance traditionnelle, soulève d’importantes questions d’équité sur les réseaux comme Ethereum ou Solana.
Fantasmes vs Réalité pour les investisseurs particuliers
Un mythe persistant laisse croire que les particuliers pourraient concurrencer les firmes de trading haute fréquence depuis un simple ordinateur de bureau. C’est une illusion complète : sans accès direct aux flux de données institutionnels bruts ni serveurs colocalisés, un trader indépendant subira toujours un retard de plusieurs dizaines de millisecondes. Les particuliers souhaitant intervenir sur des horizons rapprochés doivent plutôt se tourner vers le scalping structuré ou l’utilisation raisonnée des différents types d’ordres de bourse.
Le véritable risque pour le particulier n’est pas que le HFT lui « vole » ses plus-values, mais de croire qu’il peut jouer sur le terrain de la vitesse pure face à des puces électroniques spécialisées.
L’autre critique récurrente concerne la « liquidité fantôme » : lors d’épisodes de panique extrême ou de flash crashes, les algorithmes HFT coupent automatiquement leurs positions pour préserver leur capital. Les ordres disparaissent alors en une fraction de seconde, laissant le carnet vide au moment précis où le marché a le plus besoin de liquidité.
Bilan : une force structurante sous surveillance
Le trading haute fréquence n’est ni un monstre omnipotent spoliant les épargnants, ni une panacée sans faille. Il s’agit du prolongement naturel de l’informatisation des marchés financiers. Bien encadré par des réglementations telles que MiFID II en Europe, qui impose des coupe-circuits et des ratios d’ordres stricts, le HFT participe à la fluidification des échanges et à la réduction des coûts de courtage globaux, même s’il exige des régulateurs une vigilance technologique permanente.